Ima Rachmalia – CEO Sinergi Foundation –
Mahasiswa Magister Akuntansi 2026, Universitas Islam Bandung
BERITAUNGGULAN.COM, BANDUNG — Jika sebuah lembaga amil zakat menerima dana Rp100 juta dalam satu hari, dengan rincian Rp60 juta dari muzaki yang menunaikan zakat, Rp30 juta dari donatur yang berinfak untuk bantuan pangan, dan Rp10 juta dari bunga jasa giro rekening bank. Uangnya masuk ke rekening yang sama, tetapi hukum yang melekat pada masing-masing dana berbeda. Karena itu, akuntansi syariah mengharuskan ketiganya dicatat terpisah. Inilah alasan utama mengapa dana zakat tidak boleh dicampur dengan dana lain.
Amanah sebagai dasar akuntabilitas
Dalam teori akuntansi syariah, pencatatan bukan sekadar urusan teknis, tetapi wujud amanah. Pengelola dana memikul pertanggungjawaban kepada Allah Ta’ala dan kepada manusia sekaligus (Harahap, 2003). Zakat memiliki ketentuan yang paling ketat, dimana penyalurannya terbatas pada delapan golongan penerima (asnaf) sebagaimana disebut dalam QS At-Taubah ayat 60. Dana yang peruntukannya sudah ditetapkan syariat tidak boleh dipakai untuk keperluan lain, termasuk membiayai operasional lembaga di luar bagian amil yang diperbolehkan. Pencampuran dana membuat batas peruntukan itu kabur, dan akuntabilitas ikut hilang.
Empat dana dalam satu lembaga
Di Indonesia, pengelolaan zakat diatur dalam Undang-Undang Nomor 23 Tahun 2011, sedangkan pencatatannya diatur dalam PSAK 109 tentang Akuntansi Zakat dan Infak/Sedekah. Standar ini direvisi Dewan Standar Akuntansi Syariah IAI pada 31 Mei 2022, dan sejak penomoran ulang standar akuntansi keuangan menjadi PSAK 409, berlaku efektif 1 Januari 2024 (IAI, 2022). Standar ini membedakan empat kelompok dana, yang masing-masing dicatat dalam pos tersendiri:
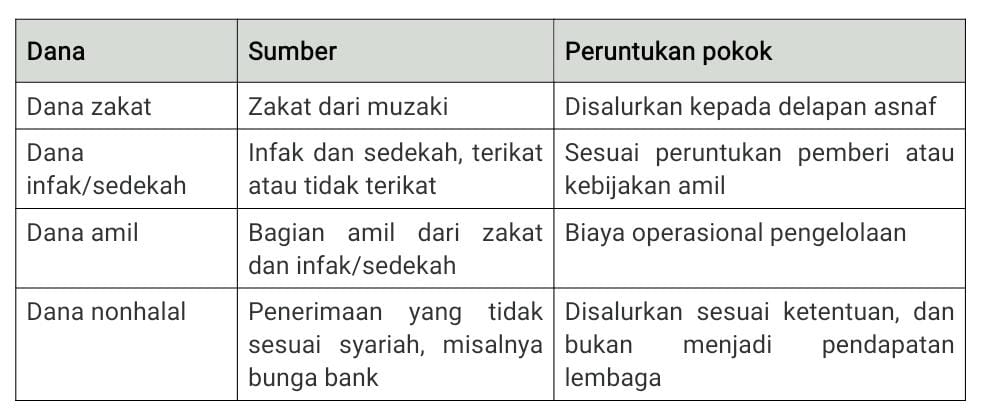
Pemisahan ini membuat laporan keuangan dapat menjawab pertanyaan paling mendasar bagi muzaki dan masyarakat, yaitu ke mana dana saya disalurkan, dan berapa bagian yang dipakai untuk operasional lembaga?
Kembali ke ilustrasi
Pada contoh di awal, Rp60 juta zakat dicatat sebagai penambahan dana zakat. Rp30 juta infak untuk bantuan pangan dicatat sebagai dana infak/sedekah, dan karena peruntukannya spesifik, diperlakukan sebagai dana terikat. Rp10 juta bunga jasa giro tidak dihitung sebagai pendapatan lembaga, melainkan dicatat sebagai dana nonhalal, lalu disalurkan sesuai ketentuan yang berlaku. Bila lembaga menggunakan sebagian zakat untuk biaya operasional, penggunaannya hanya sah sebatas hak amil yang telah ditetapkan, dan dicatat sebagai pemindahan ke dana amil, bukan sebagai beban yang dibebankan begitu saja kepada dana zakat.
Angka dalam ilustrasi ini hanya contoh. Prinsipnya yang penting adalah setiap rupiah harus dapat ditelusuri asal dan tujuannya.
Penyajian yang transparan
Revisi 2022 juga menyempurnakan penyajian. Laporan keuangan entitas amil terdiri dari laporan posisi keuangan, laporan aktivitas, laporan arus kas, dan catatan atas laporan keuangan. Informasi yang sebelumnya disajikan dalam laporan perubahan aset kelolaan kini diungkapkan dalam catatan atas laporan keuangan. Untuk aset zakat yang nilai wajarnya berfluktuasi signifikan, standar mengatur pengukuran ulang dan pengakuan perubahannya dalam dana zakat (IAI, 2022). Dengan begitu, pembaca laporan melihat gambaran yang lebih jujur atas nilai dana yang dikelola.
Penutup
Larangan mencampur dana zakat bukan sekadar aturan administratif. Ia adalah cara akuntansi menjaga amanah, yaitu memastikan zakat sampai kepada yang berhak, infak digunakan sesuai niat pemberinya, dan dana nonhalal tidak menyusup menjadi pendapatan lembaga. Bagi masyarakat, laporan keuangan yang terpisah dan terbuka adalah dasar untuk percaya. Bagi lembaga amil, ia adalah bentuk pertanggungjawaban yang nyata. Pada artikel berikutnya, kita akan membahas bagaimana standar lain, seperti akuntansi wakaf, melengkapi gambaran pelaporan lembaga filantropi. [ ]
Referensi
Harahap, S. S. (2003). Bunga Rampai Akuntansi Islam. Jakarta: Pustaka Kuantum.
Ikatan Akuntan Indonesia. (2024). PSAK 409 tentang Akuntansi Zakat, Infak dan Sedekah. https://web.iaiglobal.or.id/Berita-IAI/detail/sak_indonesia_update_-_psak_berlaku_efektif_2024_dan_setelahnya
Republik Indonesia. (2011). Undang-Undang Nomor 23 Tahun 2011 tentang Pengelolaan Zakat.
Dok foto: Istimewa